
AI Top Business Leaders México | Entrevista editorial
Nu México nació como una empresa digital, con la tecnología en el centro de su modelo y como la primera apuesta de internacionalización de Nubank. Siete años después, atiende a 16 millones de clientes en México, dentro de un grupo que suma 135 millones en tres países. La IA se ha integrado desde la concesión de crédito y el control de fraude hasta el desarrollo de producto y el servicio.
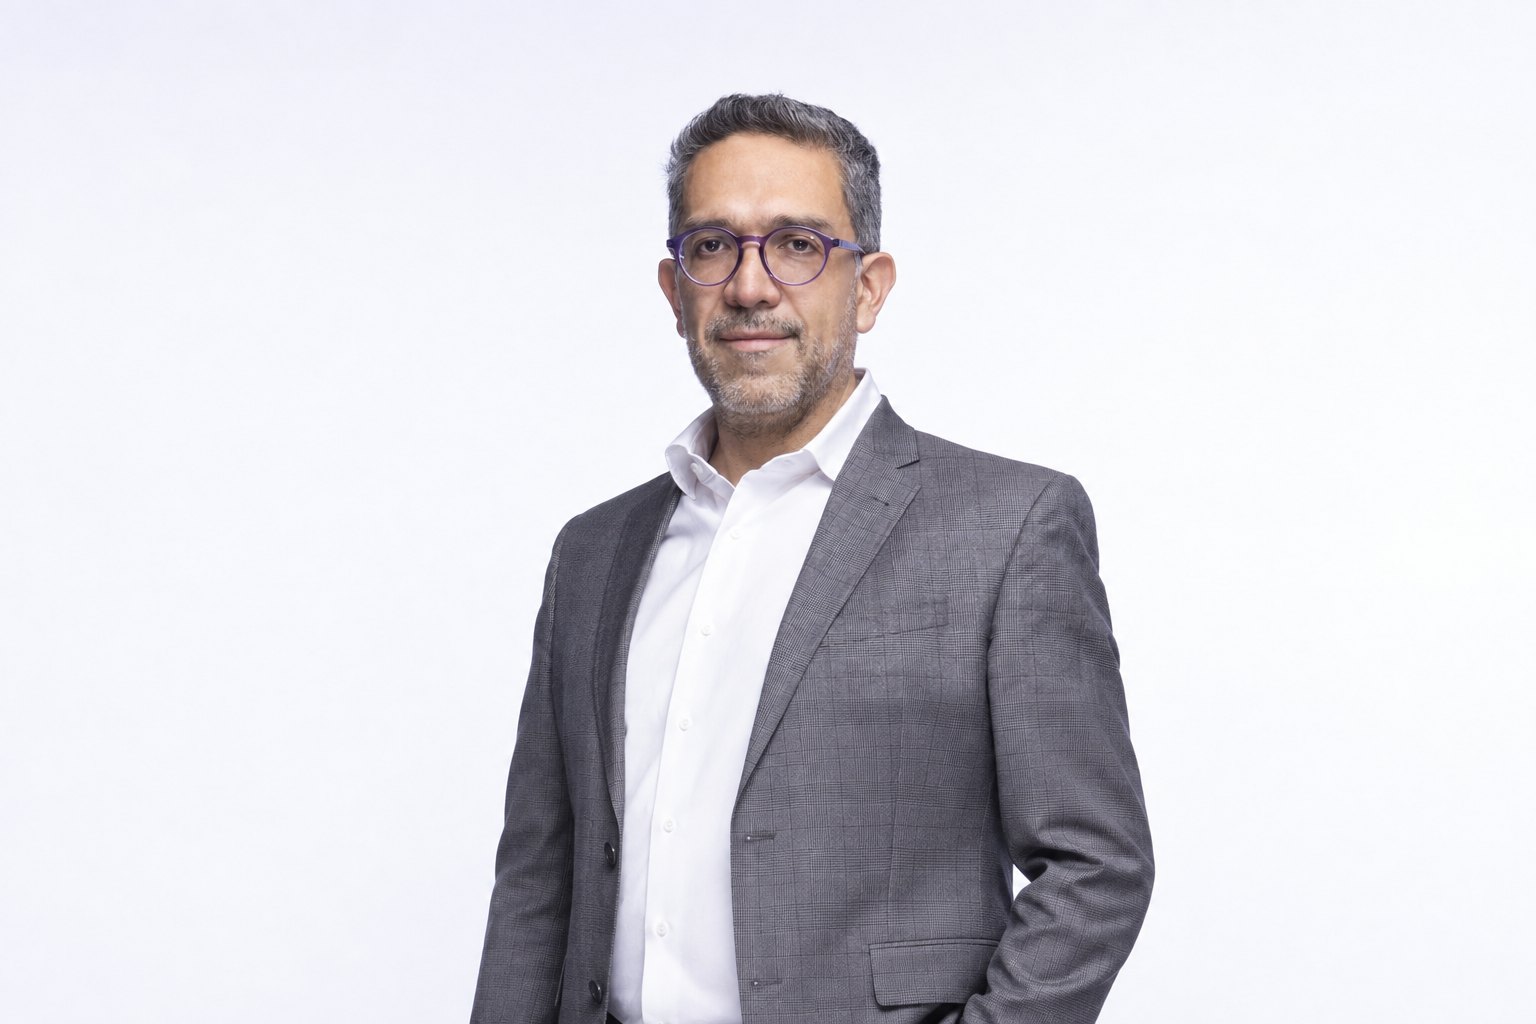
Armando Herrera, CEO de Nu México, resume la lógica detrás de esa evolución: la eficiencia no es el destino. La tecnología permite conocer al cliente, reducir costos y acelerar el desarrollo de productos para reinvertir esas eficiencias en un mayor acceso a servicios financieros.
¿Cómo empezó el uso de IA en Nu y cómo ha evolucionado hasta el lugar que ocupa hoy en el modelo de negocio?
La inteligencia artificial está en el corazón de nuestro modelo de negocio, es decir, en el flywheel (ciclo de crecimiento). Desarrollamos productos diferenciados que atraen clientes y generan datos para entenderlos mejor y dar acceso a crédito a quienes no lo tienen. El crédito permite monetizar y reducir costos operativos, y esas eficiencias se reinvierten en ampliar el acceso financiero.
En Nu empezamos con modelos de machine learning (aprendizaje automático) para originación de crédito y control de fraude. Hoy los utilizamos para entender nuevos segmentos, identificar necesidades y adaptar o crear productos. La IA alimenta el mismo ciclo: mejores productos, mayor conocimiento del cliente, mejores decisiones de riesgo y mayor acceso.
"Para nosotros, el mayor impacto de la IA está en su dimensión social".
Si aterrizamos esa estrategia en casos concretos, ¿dónde está generando hoy más valor la IA para Nu y sus clientes?
Hay un frente fundacional en originación de crédito y fraude. Para nosotros, el mayor impacto de la IA está en su dimensión social: el 50% de nuestros clientes eran invisibles desde el punto de vista crediticio para el sistema. Son personas que transaccionaban en efectivo y tenían dificultades para acceder a crédito por no contar con historial.
Nuestros modelos y la información de sus transacciones nos permiten ser ese primer paso hacia el crédito y acompañarlos de forma dinámica. Conforme esos clientes construyen historial, podemos ampliar sus líneas u ofrecer otros tipos de crédito. En México, estados como Chiapas, Guerrero y Oaxaca, donde llegar a una sucursal puede implicar traslados de 30 o 40 minutos y costos adicionales, llevar esa posibilidad al teléfono a través de la app, de forma sencilla, cambia de manera concreta el acceso.
¿Cómo ha cambiado la IA la forma de convertir una necesidad del cliente en un producto?
Hemos reducido en más de un 80% el tiempo que toma pasar de escuchar a los clientes a poner líneas de código en producción, acelerando el proceso con IA generativa. Antes, las conclusiones de los focus groups pasaban de producto a ingeniería mediante documentos de requerimientos. Hoy podemos profundizar la conversación, traducir mejor las necesidades y prototipar. Las personas se vuelven, en cierto sentido, usuarios y desarrolladores del producto.
Esto nos permite probar más hipótesis, regresar antes con los clientes y comprobar si resolvemos su necesidad. Para nosotros, la IA tiene sentido cuando conecta una fricción concreta del cliente con la capacidad de responder mediante un producto, de manera más precisa, rápida y simplificada.
Esa velocidad también aumenta el riesgo. ¿Cómo están organizando el gobierno y la adopción de IA para moverse rápido sin perder control?
El reto es el balance. Nacimos digitalmente y podemos movernos con la agilidad de una start-up, pero con la rigurosidad y el cuidado de un banco de escala mundial.
La primera línea corresponde a quienes desarrollan los productos e identifican los riesgos asociados. Una segunda supervisa el cumplimiento de la regulación y los controles internos. La tercera corresponde a la auditoría. Cada producto pasa por comités que lo revisan desde las perspectivas tecnológica, legal, de cumplimiento y de experiencia del cliente antes de llegar a producción. Ese equilibrio se evalúa continuamente: un proceso que hoy requiere supervisión humana puede no necesitarla ante la aparición de un nuevo modelo. De ahí la importancia de contar con esta gobernanza y de hacer un uso responsable de la IA para proteger los datos del usuario y resolver los problemas del cliente.
La adopción forma parte del mismo sistema. Tenemos metas de uso, espacios de aprendizaje y reglas claras sobre qué herramientas pueden utilizarse y dónde. Incluso la documentación de procesos adquiere otro valor: aporta contexto para que la IA sea más precisa y obliga a revisar cómo trabajamos y qué pasos siguen siendo necesarios.
¿Qué significa esta transformación en México, donde el efectivo sigue dominando muchos hábitos financieros, y qué oportunidades abre la evolución de Nu?
El 60% de nuestros clientes son ahorradores por primera vez y uno de cada cuatro pasa directamente de transaccionar en efectivo a hacerlo digitalmente. Estamos luchando contra un hábito de 490 años, desde la fundación de la Casa de Moneda de México. Esa perspectiva muestra la magnitud del cambio.
La digitalización no termina en el ahorro. Los clientes ganan control y trazabilidad sobre sus finanzas, una relación con el sistema financiero que también se transmite a sus familias. Todavía hay millones de mexicanos no bancarizados, así que la oportunidad es enorme. En muchas métricas, Nu México ha avanzado incluso más rápido que Brasil, en una etapa comparable.
Esta evolución abre posibilidades para desarrollar productos diferenciados, pero nuestra esencia no cambia: resolver las necesidades de los clientes de forma sencilla y sin letras chiquitas (sin condiciones ocultas).
"No hay que ver dónde está el balón, hay que ver hacia dónde va".
Con una tecnología que puede cambiar las reglas en cuestión de semanas, ¿qué han aprendido y hacia dónde quieren llevar esa capacidad?
Con la conversación que hubo en torno a la Copa Mundial de fútbol celebrada en verano, en Nu México hemos utilizado una analogía con este deporte: no hay que ver dónde está el balón, hay que ver hacia dónde va. Estas tecnologías avanzan tan rápido que algo que hoy parece imposible puede ser posible en una semana. Eso nos obliga a mirar al futuro y a impulsar a la organización para aprender continuamente, replanteando procesos.
Para nosotros, el siguiente paso es ser el banquero digital. La digitalización puso la sucursal en el bolsillo; la IA puede ayudar a que cada persona tenga un asesor financiero personalizado y que eso no sea privilegio de unos cuantos. Queremos contribuir así a una vida financiera más sana, simple y transparente. Estar en la frontera de lo posible no consiste en adoptar tecnología por adoptarla, sino en utilizarla para resolver necesidades concretas y ampliar el acceso.
Bajo esta visión llegamos a este capítulo de transformación en banco: de la mano de 16 millones de clientes, apostamos por abrir nuevas posibilidades para seguir satisfaciendo sus necesidades, sin perder nuestra esencia y simplicidad.