
AI Top Business Leaders México | Entrevista editorial
La inteligencia artificial (IA) lleva años funcionando en silencio en BBVA México. La ola generativa y agéntica ha elevado la ambición: convertir a Blue, su asistente virtual, en la puerta de entrada a todos los canales y, con el tiempo, en un asesor financiero para cada uno de sus 34 millones de clientes.
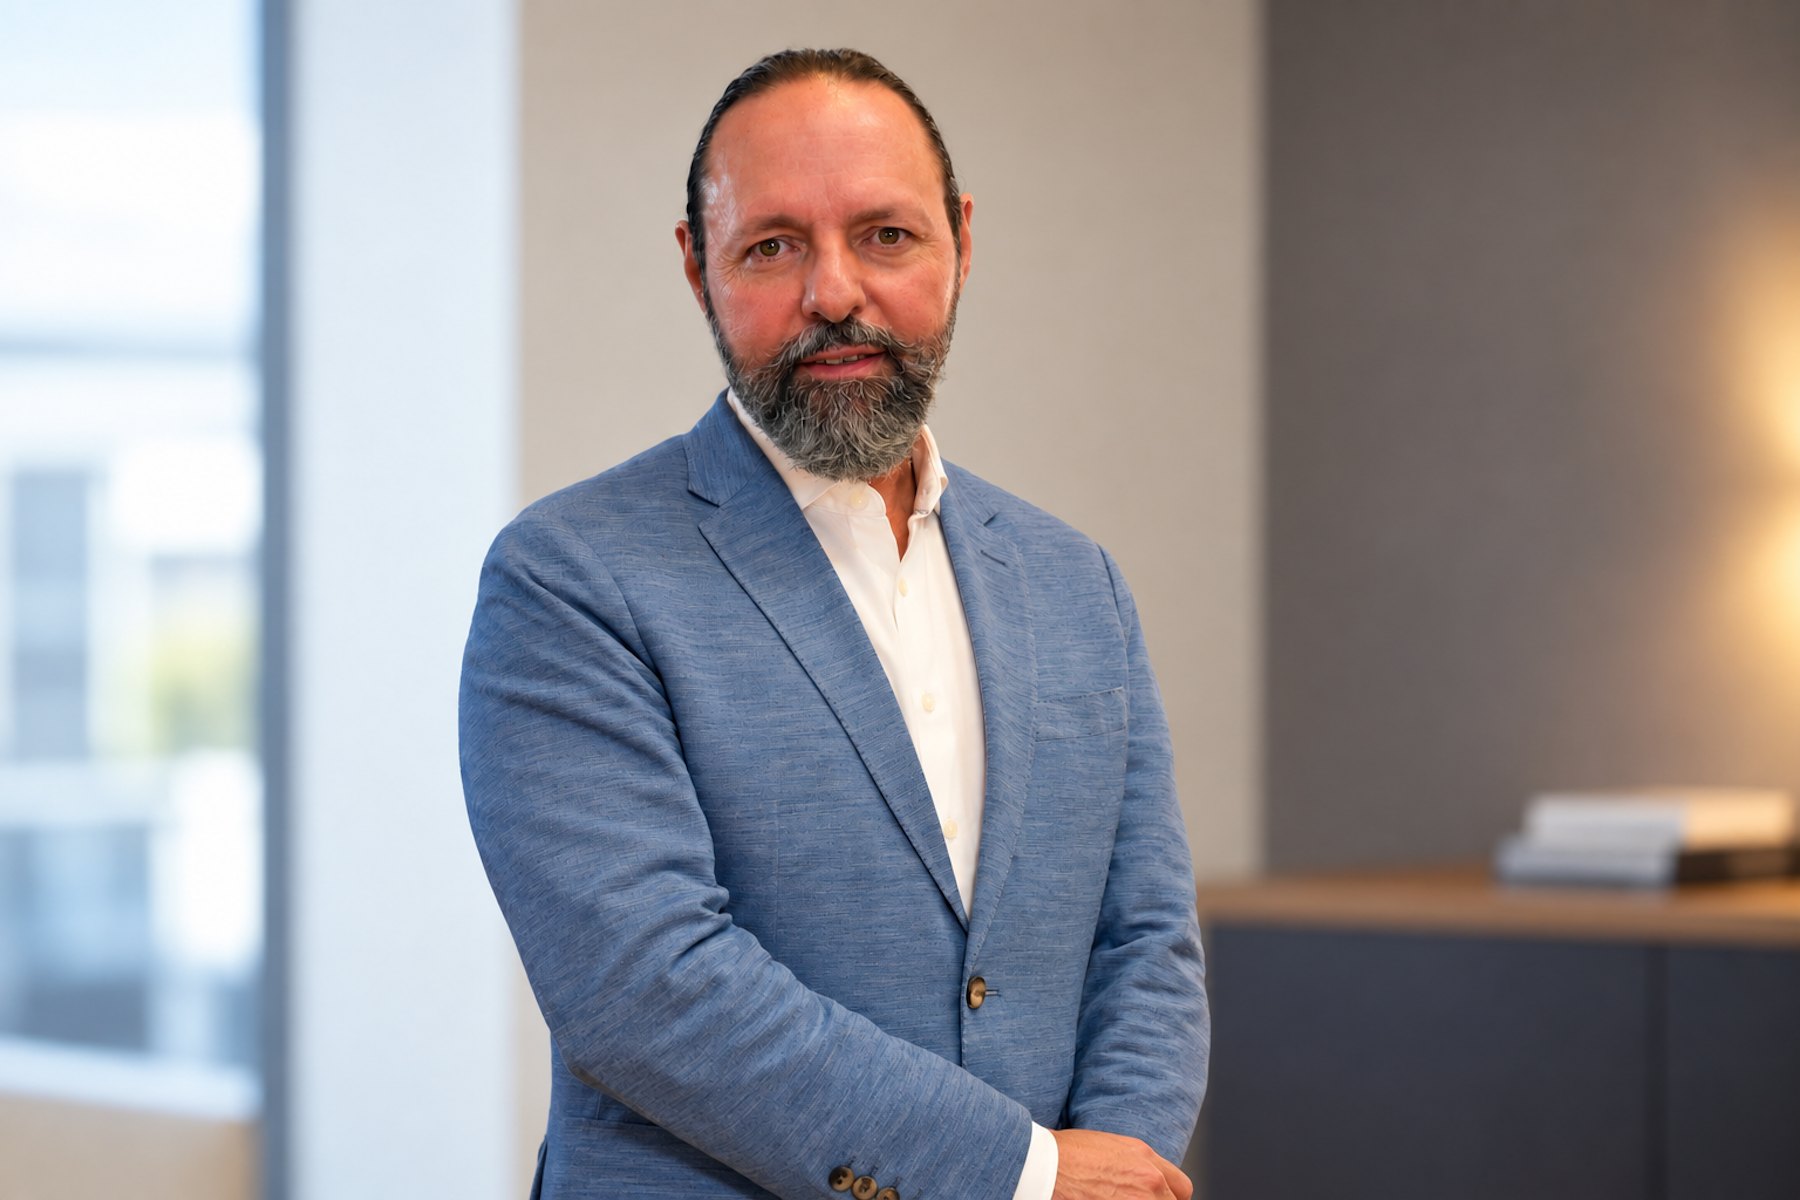
Para Hugo Nájera Alva, director general de Banca Minorista de BBVA México, este camino tampoco parte de cero. BBVA México está recuperando aprendizajes de su transformación digital (propósito, cultura, indicadores, presupuesto y organización) para aplicarlos a una nueva etapa. Sin embargo, la promesa de hiperpersonalización introduce un desafío distinto: conseguir que las personas confíen en un algoritmo capaz no solo de conversar, sino también de actuar sobre su información financiera.
¿En qué punto ha encontrado a BBVA esta ola de inteligencia artificial?
Utilizamos IA desde hace mucho tiempo, tanto en nuestros algoritmos de riesgos como en funciones sencillas de la aplicación que aprenden del comportamiento del cliente. Hace cuatro o cinco años hicimos una primera aproximación a un asistente virtual, con una tecnología difícil de entrenar. Entonces llegaron los lenguajes generativos y cambiaron el escenario. Ahora nos apoyamos en esas tecnologías para volver conversacional aquello que antes era una secuencia de pantallas y avanzar hacia la IA agéntica: que el orquestador pueda ejecutar, no solo responder.
Eso va a transformar profundamente el modelo de relación con el cliente, como ocurrió con la digitalización. Hace 30 años que soñamos con personalizar los servicios financieros, pero hacerlo a esta escala es imposible con el modelo tradicional: necesitaríamos alrededor de 150.000 ejecutivos solo en México. Con esta capa agéntica y conversacional vamos a poder tener un asesor para cada persona.
¿Qué le falta hoy al asistente virtual Blue para ser ese asesor?
A Blue y a ChatGPT les puedes preguntar lo mismo: "Tengo algo de dinero, ¿qué hago con él?". La primera parte de la respuesta será casi igual. La diferencia es que nuestro asistente todavía está desconectado de los datos duros del cliente. Blue debería poder decirme: "¿De qué me estás hablando? Si solo tienes 2.000 pesos y tienes que pagar tu tarjeta mañana". Conectar los datos de cada cliente a Blue es el primer paso y es natural para BBVA.
Para que ChatGPT o cualquier otra plataforma pueda hacer lo mismo que en breve hará Blue, necesitamos finanzas embebidas y confianza: para que las personas acepten que un algoritmo conversacional externo al banco acceda a su información financiera y que realice operaciones por su cuenta. En España, la PSD2 (la normativa de banca abierta) permite consolidar cuentas de distintas entidades, pero esa posibilidad no ha eliminado las reservas de los clientes a compartir su información entre bancos. Ese es un desafío importante para escalar los servicios financieros más allá de la banca.
Esa promesa exige que el banco entero se mueva. ¿Cómo se consigue?
Lo primero es el convencimiento de los líderes de que esta disrupción es tan importante como la que enfrentamos con la transformación digital. Estamos replicando el esquema que utilizamos hace 10 o 12 años: reformular el propósito ("acompañar tu voluntad de llegar más lejos") y reforzar nuestros principios de cultura corporativa, centrados en poner primero al cliente, trabajar como un equipo y pensar en grande.
Después vienen los indicadores, porque el indicador clave (KPI) te mueve el mundo. Medimos desde la satisfacción del cliente hasta las interacciones que resuelve el asistente virtual o aquellas en las que un ejecutivo consulta a la IA. Luego viramos el presupuesto: etiquetamos el gasto de inversión (CAPEX) y el gasto operativo (OPEX) para desarrollar servicios agénticos. Finalmente, adaptamos la organización: cada equipo ágil necesita capacidades de IA, porque nuestros diseñadores ya no van a construir secuencias de pantallas, sino conversaciones.
"Así como antes decíamos Mobile First, ahora es Blue First: ya no sigamos tejiendo las herramientas a partir de estas secuencias de pantallas".
¿Qué iniciativas de esta transformación ya están llegando al cliente?
Creo que somos de los primeros bancos en eliminar el sistema de respuesta de voz interactiva (IVR, por sus siglas en inglés), ese menú telefónico que obliga a elegir entre distintas opciones. Cuando llamas, ya no te recibe el robot del uno, dos, tres: te recibe Blue, entiende qué necesitas, resuelve algunas consultas y, cuando no puede hacerlo, deriva al canal correcto junto con el contexto de la conversación. La estrategia es que Blue se convierta en la puerta de entrada a cualquier canal.
También tenemos dos iniciativas que me gustan mucho. Una es un coach que orienta al cliente para crear un colchón financiero o un plan de ahorro. La otra está asociada al buró de crédito: explica qué significa su puntaje, qué factores influyen y cómo puede mejorarlo. Hoy funcionan mediante árboles de decisión con principio y fin; el siguiente paso es volverlas conversacionales para que el cliente hable con Blue y sea el asistente quien orqueste esas capacidades. Son nuestros primeros pasos hacia una estrategia Blue First.
"Quien tome la decisión contraria, que es reducir los equipos para capturar la eficiencia, se va a equivocar, porque nosotros vamos a ir más rápido".
¿Y hacia dentro? ¿Cómo lo están viviendo los colaboradores?
Creo que somos el primer banco donde todos los colaboradores tienen acceso a dos lenguajes generativos: ChatGPT y Gemini. La gente desarrolla sus propias "gemas" y las comparte; no es la estrategia ordenada del banco, pero genera curiosidad y ayuda a perder el miedo. Además, medimos el uso: aquí todo se convierte en una clasificación y nadie quiere ser el último.
La eficiencia puede desplazar empleo y ahí tenemos una responsabilidad social. Decidimos utilizarla para ampliar nuestra capacidad, no para eliminar puestos. El futuro de nuestra red de sucursales apunta a recuperar la banca de barrio: personas que visiten negocios en su zona de influencia y comunidades para asesorar a quienes siguen lejos de los servicios financieros. En México, entre el 35% y el 40% de la población permanece fuera de la bancarización. La IA puede ayudarnos a atender mejor a esos segmentos y, al mismo tiempo, avanzar más rápido.
¿Qué necesita México para que esto suceda a esa velocidad?
El primer reto es regulatorio. Con el cloud computing seguimos en una conversación de hace años: por cada servicio en la nube tenemos que pedir permiso y no puedes pedirle a un proveedor global que adapte toda su estructura a México.
El segundo es la preparación de las organizaciones. Muchas todavía no están listas para decir: tenemos objetivos, personas y presupuesto; ahora hay que invertir. Además, el tercero son las personas. Cada vez vamos a valorar más el pensamiento crítico, porque la forma de domar la IA es cuestionarla. Si damos por válida la primera respuesta que ofrece, vamos a tener un problema.