
Cuando Jessica Wachter, profesora de finanzas en la Wharton School de la Universidad de Pensilvania, quiso evaluar el impacto de la IA en la economía durante los próximos años, se encontró con una larga lista de incertidumbres empresariales y técnicas. Así que empezó con lo que ella denomina un «hecho notable» que no está en cuestión: un puñado de los llamados hiperescaladores están invirtiendo enormes cantidades de dinero para construir centros de datos de IA.
En lugar de intentar predecir cuán útiles y extendidos serán los modelos de IA, simplemente preguntó con qué rapidez deberán crecer los ingresos de los hiperescaladores para justificar su gasto hasta 2027, momento en el que —según estiman ella y su colaboradora— los desembolsos alcanzarán casi 1,1 billones de dólares. Es un enfoque contable pragmático para comprender el histórico despliegue actual de la IA.
Los resultados son reveladores: Las empresas de IA necesitarán aumentar su propia productividad en un factor de 2,7 para alcanzar el punto de equilibrio en 2030, teniendo en cuenta el coste de capital, una rentabilidad del 15 % y la depreciación de los activos. No es imposible, afirma Wachter. El resultado conduciría al tipo de crecimiento económico que vimos durante el auge de las TI en EE. UU. durante un período de unos 10 años a partir de mediados de la década de 1990. Pero, según ella, para que eso ocurra en 2030, «es mucho crecimiento comprimido en unos pocos años». ¿Y si los hiperescaladores no pueden cumplir esos objetivos de beneficios?
«Entonces se retrasarán en sus pagos de intereses, y eso conlleva el riesgo de quiebra», afirma Wachter, quien fue anteriormente economista jefe de la SEC y directora de su división de análisis económico y de riesgos. Si un «auge de productividad no llega a materializarse», ella y su coautora concluyen en su artículo de investigación, «el desarrollo actual será la mayor asignación errónea de capital de la historia».
No se requiere superinteligencia para darse cuenta de que las grandes inversiones actuales en infraestructura para inteligencia artificial conllevan enormes riesgos. Los hiperescaladores gastarán alrededor de 750 mil millones de dólares este año, construyendo enormes centros de datos dispersos por todo el país. Y esta vorágine de gasto no muestra signos de desaceleración. Según algunas proyecciones, las inversiones de capital total en IA por parte de las empresas hiperescaladoras —Alphabet, Microsoft, Amazon, Meta y Oracle (que colabora con OpenAI)— podrían superar los 5 billones de dólares en los próximos cuatro años.
Es una de las mayores inversiones de capital de cualquier industria en la historia. Pero hay un problema que resulta obvio para cualquiera que preste atención.
Mientras los hiperescaladores planean gastar billones, los ingresos totales por IA serán de entre $150.000 millones y $200.000 millones este año, afirma Gary Gensler, quien dirigió la SEC durante la administración Biden y ahora es profesor en la Sloan School del MIT. «El desafío es que el gasto no tiene ingresos todavía equiparables. Eso es un hecho», dice. «Y entonces la pregunta es, ¿es esa una inversión que se rentabilizará en el futuro?»
Lo que está en juego en esa cuestión de billones de dólares es la salud financiera de las gigantes empresas de IA y la economía general de EE. UU.—las inversiones podrían dispararse pronto hasta alrededor del 3% del PIB. La respuesta también podría determinar el destino de los propios centros de datos, enormemente costosos.
Nadie sabe a ciencia cierta lo rentables y útiles que llegarán a ser a la larga estos mastodontes de miles de millones de dólares. Aunque los modelos de IA han logrado un progreso deslumbrante en los últimos años, es una incógnita cuánta capacidad de cómputo necesitaremos. La tecnología podría volverse más eficiente y, por tanto, menos dependiente de la potencia computacional bruta. O la demanda de productos de IA podría ralentizarse, o los clientes podrían optar por modelos más baratos.
Los riesgos, tanto para los inversores como para la economía, se han incrementado aún más este año, a medida que estas empresas de IA han comenzado a pedir prestadas grandes sumas de dinero para construir más y más centros de datos. Se espera que el flujo de caja libre (flujo de caja operativo menos gastos de capital) pronto entre en territorio negativo para el grupo. Incluso Alphabet, conocida por generar y acumular enormes cantidades de efectivo, informa en el último trimestre que sus impresionantes ingresos de casi 120.000 millones de dólares fueron devorados por el gasto en infraestructura de IA, dejándola con un déficit de caja libre de unos 5.900 millones de dólares, su primer déficit desde que Google salió a bolsa en 2004.
A corto plazo, no es una gran preocupación financiera para la mayoría de estas empresas. Ganan mucho dinero y tienen fondos muy amplios. Pero la deuda es cara, y algunos inversores están perdiendo la paciencia. Si la demanda futura de la capacidad de computación de los centros de datos disminuye, las empresas seguirán teniendo la obligación de devolver el dinero prestado. Además, los riesgos se están extendiendo al resto de la economía a medida que los préstamos se transmiten a través de diversos mecanismos financieros.
No bastará con cubrir los enormes costes de los nuevos centros de datos. Los hiperescaladores también tendrán que sufragar los crecientes costes de capital conforme soliciten más financiación. Necesitarán rendimientos lo bastante impresionantes para justificar todo su gasto ante inversores y acreedores. Y, a todo ello, se sumará la necesidad de compensar la depreciación de miles de millones de dólares en chips alojados en esas instalaciones —una bomba de relojería oculta en las inversiones.
El rendimiento de los caros chips GPU en el núcleo de los centros de datos —estos componentes electrónicos de cálculo representan aproximadamente el 60 % de los costes— se duplica prácticamente cada dos años. El ritmo de progreso ayuda a explicar la creciente sofisticación de los modelos de IA, pero esto conlleva un coste. Los propietarios de centros de datos de IA que entren en funcionamiento este año y el próximo tendrán que gastar miles de millones más en la próxima generación de chips para finales de esta década si quieren seguir siendo competitivos. Sin estas inversiones, afirma Mihir Kshirsagar, del Centro de Política de Tecnología de la Información de Princeton, los centros de datos corren el riesgo de convertirse en «moles», activos improductivos «dispersos por todas partes».
Para ser francos: Las empresas de IA necesitan empezar a ganar mucho más dinero. Y tienen que hacerlo rápido. Pero aumentar sus ganancias por sí solo no será suficiente para mantener sus inversiones en centros de datos a largo plazo.
La productividad lo es todo
Llegado el momento, la IA también tendrá que generar un crecimiento económico generalizado para justificar la continuación del frenesí de gasto de los hyperscalers.
Gensler, de Sloan, describe las grandes inversiones actuales en infraestructura de IA como «una apuesta combinada de los mercados de capitales y la economía». Esto significa que el éxito requerirá ganar tres apuestas relacionadas pero independientes: los hyperscalers deben generar ingresos masivos, la IA debe impulsar un crecimiento económico generalizado, y ambos deben ocurrir mientras los potentes pero caros modelos denominados «de frontera» que dependen de los centros de datos hacen frente a versiones más baratas, que muchas empresas podrían considerar suficientes.
Lo que lo hace tan complicado es que cada apuesta depende de las otras dos, pero también plantea sus propios desafíos.
Si los hiperescaladores continúan invirtiendo ingentes cantidades de dinero en centros de datos durante la próxima década, los ingresos deberán dispararse hasta los billones. Stijn Van Nieuwerburgh, profesor de finanzas en la Columbia Business School, basa sus estimaciones en un escenario en el que se construyan unos 183 gigavatios de capacidad de cómputo de IA planificada entre 2025 y 2032; calcula que cada gigavatio cuesta aproximadamente 41.000 millones de dólares. Asumiendo una rentabilidad del 10% —el mínimo aceptable para la mayoría de los inversores—, los ingresos anuales «necesarios» ascenderán aproximadamente a 3,7 billones de dólares para 2032, afirma.
Otros llegan a una cifra similar.
Ganar la segunda parte de la apuesta —el crecimiento de la productividad en toda la economía— será crucial para alcanzar tales cifras.
Durante unos años, las empresas de IA probablemente pudieron impulsar sus ingresos simplemente vendiendo suscripciones y tokens a todas las compañías ávidas de integrar la IA. Pero, con el tiempo —y esto podría estar ocurriendo ya—, esos clientes de pago necesitarán justificar sus gastos viendo beneficios tangibles de la tecnología. La IA deberá cumplir su promesa de hacer que los trabajadores sean más productivos y las empresas más eficientes y rentables, a la vez que expanden sus productos y servicios.
En la jerga económica, eso significa que los clientes necesitarán ver un crecimiento de la productividad. En su conjunto, estos resultados significarán que el país está prosperando y creciendo.
“Si no se obtienen las ganancias de productividad, en algún momento la gente se desilusionará con la IA, y eso reducirá las inversiones y también limitaría el crecimiento de los ingresos”, afirma Daron Acemoglu, economista del MIT y premio Nobel de 2024. Para que las inversiones sean sostenibles durante, digamos, los próximos cinco a diez años, “definitivamente necesitamos ver ganancias de productividad”, asegura.
La mayoría de los economistas que siguen de cerca las cifras coinciden en que, por ahora, las estadísticas a nivel de toda la economía muestran poco o ningún crecimiento de la productividad derivado de la IA. Sin embargo, hay algunos signos esperanzadores de que está en camino. En una encuesta reciente a unos 6.000 altos ejecutivos de empresas en EE. UU., Reino Unido, Alemania y Australia, la gran mayoría —alrededor del 90 %— no reporta un aumento de la productividad en los últimos tres años. Pero esperan un impulso total de alrededor del 1,45 % en los próximos tres años; los ejecutivos estadounidenses anticipan un aumento del 2,25 % en ese periodo.
En una encuesta posterior, los encuestados también manifestaron planes para que sus negocios gasten más en IA, lo que llevó a los autores a anticipar unos 280 mil millones de dólares en gasto en IA del sector privado para finales de 2026.
Son buenas noticias para los hiperescaladores. Pero trae consigo una dosis de malas noticias para quienes están preocupados por el impacto de la IA en el empleo. Los ejecutivos esperan aumentar la productividad de sus empresas incrementando sus ventas, al tiempo que recortan significativamente el número de empleados.
Si la IA mejora la productividad destruyendo empleos, el rechazo del público a la tecnología—el tipo que hemos visto en to o a los centros de datos, por ejemplo—probablemente empeorará. Quizás merezca la pena añadir una apuesta más a la apuesta combinada descrita por Gensler: El público y las comunidades locales deben sentir que también se están beneficiando de las inversiones masivas en IA.
Y no olvidemos lo interdependientes que son estas apuestas; si el crecimiento de la productividad procede de empresas que ejecutan modelos como DeepSeek, entonces los ingresos de los hiperescaladores podrían colapsar. Si la productividad surge de recortes de empleo, un rechazo público podría bloquear muchas de las inversiones previstas —y frenar los ingresos anticipados. Necesitaremos ganar todas las apuestas para que la de los hiperescaladores dé sus frutos.
Ahora todos formamos parte de la apuesta de la IA
Una cosa era cuando las empresas de IA gastaban el dinero que habían acumulado a lo largo de los años para construir sus propios centros de datos. Entonces, el riesgo se limitaba en gran medida a sus propios balances y accionistas. Pero es una apuesta mucho mayor cuando gran parte del dinero es prestado. Morgan Stanley, por su parte, calcula que más de la mitad de los 2,9 billones de dólares que los hiperescaladores gastarán entre 2025 y 2028 para construir centros de datos de IA se financiará con "capital exte o".
El endeudamiento está llevando a algunas de estas empresas a ingeniar complejas redes de financiación que se están entrelazando con gran parte del resto de la economía. «Muchas instituciones financieras, directa o indirectamente, están expuestas a estos centros de datos, ya sea como prestamistas, como garantes de parte de la deuda, o como patrocinadores de los fondos de crédito privado que están financiando estos centros de datos», afirma Van Nieuwerburgh, de Columbia. «La gente ni siquiera sabe que tiene esto. Está en lo más profundo de su fondo de pensiones. En última instancia, está respaldando sus pólizas de seguro de vida. Y ese riesgo se está distribuyendo por todas partes en lugares que son invisibles».
A medida que las inversiones en centros de datos se han disparado, la ingeniería financiera se ha vuelto más bizantina.
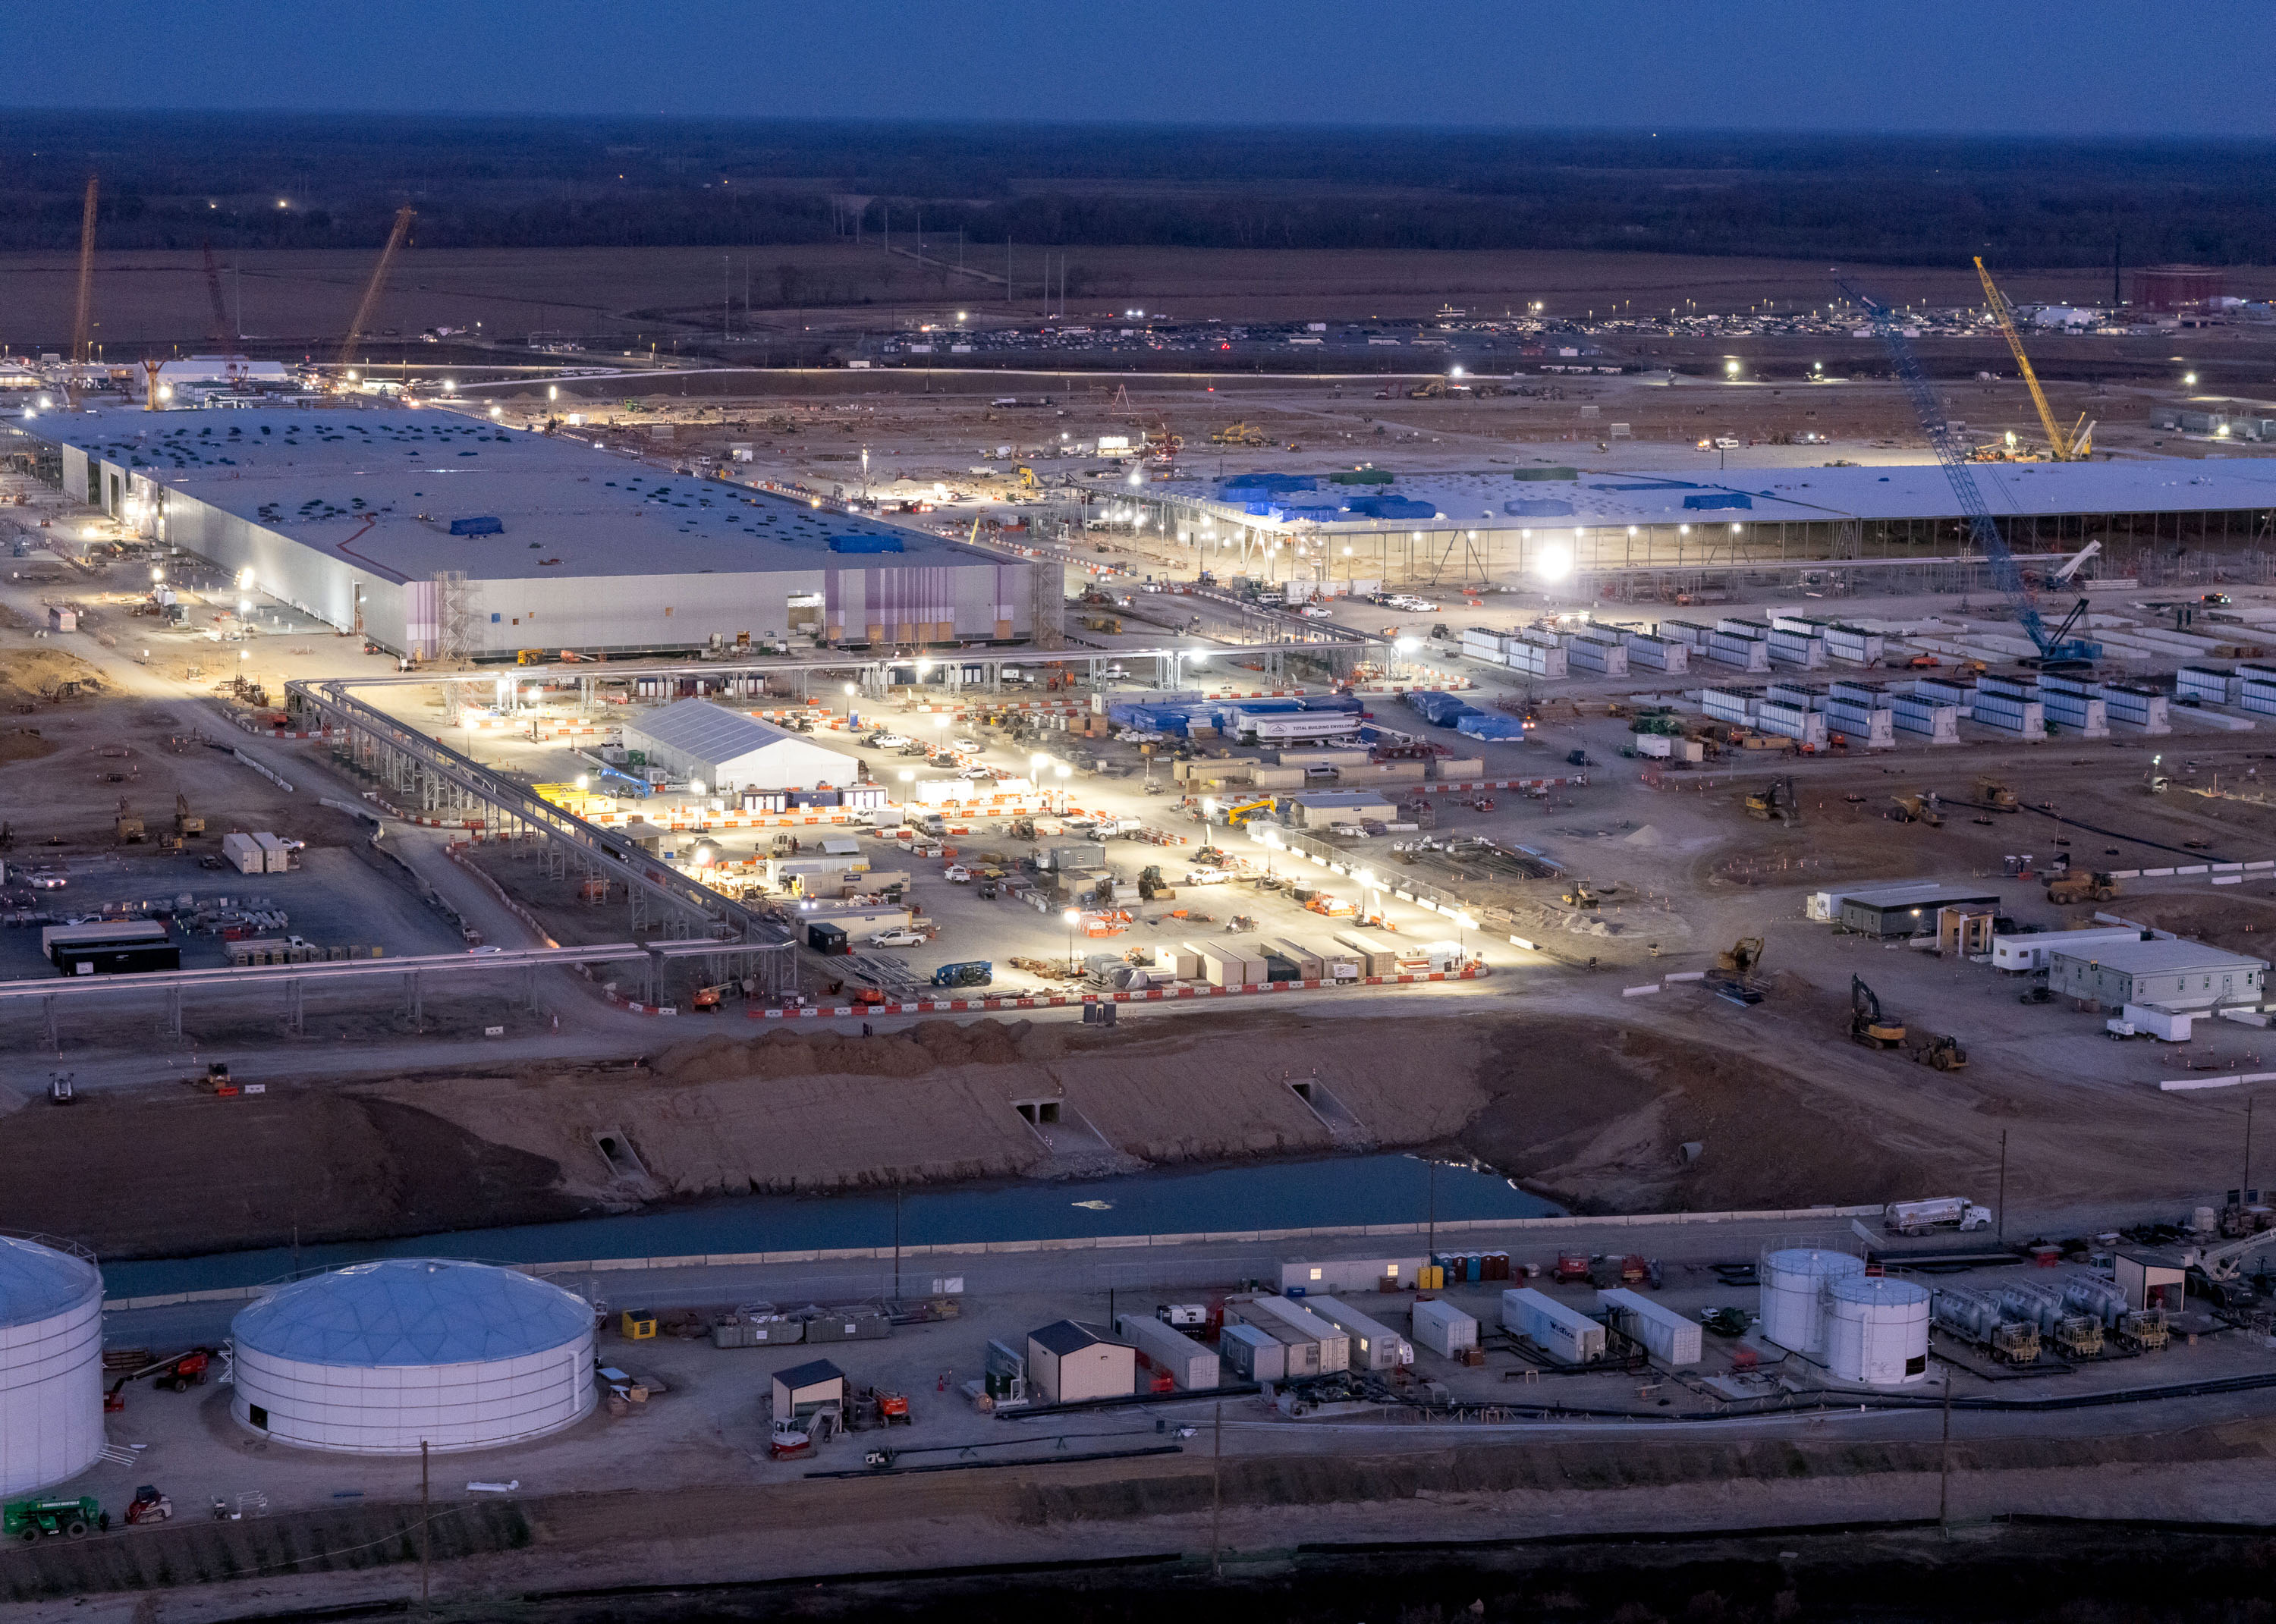
Tomemos, por ejemplo, el llamado centro de datos Hyperion de Meta, en construcción en Richland, Luisiana. Cuando la compañía anunció los dos gigavatios de capacidad de cómputo con un coste de unos 10.000 millones de dólares a finales de 2024, era el centro de datos más grande proyectado por Meta. Recibido con gran entusiasmo por políticos estatales y locales, el proyecto, situado en el rincón rural nororiental del estado, fue visto como un gran impulso para la comunidad. Entergy Louisiana, la mayor empresa de servicios públicos del estado, se apresuró a presentar propuestas para construir tres grandes centrales eléctricas de gas natural para dar servicio al enorme centro de datos.
El pasado otoño —el coste proyectado ascendía ya a 30.000 millones de dólares— la financiación se volvió mucho más compleja y, para algunos en la comunidad, mucho más desconcertante. Meta transfirió una participación del 80% a la gran (y con problemas) empresa de crédito privado Blue Owl Capital, formando una empresa conjunta llamada Beignet (como el famoso pastel de Nueva Orleans) para obtener financiación para el centro de datos. Meta firmó entonces una serie de contratos de arrendamiento de cuatro años con la empresa conjunta, un acuerdo que, según la compañía, le otorga “flexibilidad estratégica a largo plazo”. Para respaldar el acuerdo, Meta proporciona a la empresa conjunta lo que se denomina una garantía de valor residual, en la que realizará un pago en efectivo para cubrir el valor de la instalación “tras cualquier no renovación o rescisión de un contrato de arrendamiento”. ¿Ha quedado todo claro?
Eso espero. El entramado financiero es, en realidad, aún más intrincado, con toda una serie de filiales de propiedad exclusiva y LLCs. Beignet ha constituido Laidley LLC, que posee y opera el sitio como arrendador. A su vez, Laidley arrienda las instalaciones a Pelican Leap LLC, filial de propiedad exclusiva de Meta, que es la arrendataria. Y existe una serie de contratos de arrendamiento de cuatro años que cubren los diferentes edificios que componen el campus del centro de datos.
No es casualidad, dice Van Nieuwerburgh, que la duración de los contratos de arrendamiento coincida con la vida útil esperada de las GPU del centro de datos. Aunque Meta tenga que saldar su préstamo si rescinde los contratos de arrendamiento anticipadamente, eso dejará a sus inversores «con un edificio vacío y sin flujo de caja», dice. «Y entonces necesitarán encontrar un nuevo arrendatario para un enorme centro de datos, y buena suerte con eso».
Por su parte, Meta redobla su apuesta. En julio, la compañía anunció la ampliación del centro de datos a cinco gigavatios de capacidad de cómputo. El coste total asciende ahora a 50.000 millones de dólares (hasta el momento, Meta no ha especificado si Blue Owl participará en la financiación de la ampliación). Mientras tanto, Entergy ahora prevé la construcción de otras siete centrales eléctricas de gas, lo que elevaría la capacidad total de las instalaciones a unos 7,5 gigavatios —unas seis veces la cantidad de electricidad consumida por Nueva Orleans.
Si la compleja financiación es un rompecabezas para muchos inversores e incluso expertos financieros, es aún más desconcertante para aquellos directamente afectados por la construcción del centro de datos. La principal preocupación se refiere a cómo el gasto de Entergy en las centrales eléctricas de gas natural afectará a los precios de la electricidad, y quién acabará pagando la factura de la energía si Meta se retira.
Entergy afirma que cuenta con una garantía de 20 años por parte de Meta de que la empresa comprará electricidad durante ese periodo para cubrir los costes de las centrales eléctricas y la infraestructura relacionada. Pero existen escépticos, especialmente dada la rapidez con la que está cambiando la fortuna de la industria de la IA. «¿Seguirá Mark Zuckerberg interesado en esto dentro de cuatro años? ¿O tirará la toalla?», pregunta Paul Arbaje, analista sénior en la Union of Conce ed Scientists, que ha estado abogando, en gran medida sin éxito, ante la Comisión de Servicio Público de Luisiana para que se proporcione más transparencia en to o al centro de datos y su financiación.
Aunque el acuerdo a 20 años se mantenga, los defensores de los consumidores están preocupados de que Meta o sus socios no cubran la totalidad de los costes, incluidos los asociados con la operación y el mantenimiento de las centrales eléctricas —y esos costes adicionales que podrían repercutir en los usuarios residenciales. Es más, dice Logan Burke, director ejecutivo de la Alliance for Affordable Energy, si Meta no necesita finalmente tanta energía como Entergy había previsto (estas proyecciones no son públicas), los consumidores podrían acabar pagando el excedente producido por las centrales.
¿Y si Meta rescinde sus contratos de arrendamiento antes de tiempo? «La situación se complica muy rápidamente», dice Burke, quien se pregunta si la cambiante lista de entidades financieras respetará los acuerdos existentes. «Que todo el mundo vaya a hacer lo que dice que va a hacer durante los próximos 20 años es simplemente difícil de creer».
Para Arbaje, de la UCS, la conclusión es esta: «Están haciendo grandes apuestas a que estos centros de datos valdrán la pena. Apuesten con su propio dinero, no con el dinero de los contribuyentes».
Tras la burbuja
Predecir cuándo estallará la burbuja de inversión en IA es una tarea vana. Pero no cabe mucha duda de que se acerca un día de rendición de cuentas, dada la exuberancia irracional que se ha apoderado de los gigantes tecnológicos y sus inversores. Claro, se podría argumentar que esta vez es diferente, y que las reglas contables y las lecciones de la historia económica no se aplican —que la IA es demasiado transformadora. Quizás, pero no cuente con ello.
“La historia nos indica que en algún momento se produce un ajuste, y es solo cuestión de cuándo y con qué intensidad,” afirma Gensler, de Sloan. Podría ser que la tasa de gasto actual de 750.000 millones de dólares “se estanque” o disminuya el próximo año. O bien, sugiere, “estamos ya en 2028 o 2029, y de repente se produce un ajuste porque ya tienen suficiente capacidad.” Pero, añade, “se puede estar bastante seguro de que habrá un ajuste.”
Aunque un llamado repliegue podría ser inevitable, vale la pena recordar que los destinos de la burbuja financiera y la revolución tecnológica subyacente de la IA podrían ser muy diferentes. Ya, algunos conocedores de Silicon Valley abogan por un colapso; en una reciente entrada de blog, el veterano capitalista de riesgo Vijay Pande escribió que "el colapso venidero sería lo mejor que le podría pasar a esta tecnología". El argumento tiene cierto sentido. Un colapso podría hacer las inversiones en IA más racionales, calmar el impulso de construir centros de datos multimillonarios en cada terreno baldío que los CEO sobrevuelan, y reenfocar a los inversores en cómo usar la tecnología para crear valor sostenible.
Pero quizás deberíamos tener cuidado con lo que deseamos. Tras el estallido de la burbuja puntocom a principios de los 2000, cientos de miles perdieron sus empleos, tanto grandes como pequeñas empresas quebraron, la economía de Silicon Valley y San Francisco fue diezmada (al menos durante un tiempo), y las sacudidas sumieron a EE.UU. en una ligera recesión en 2001. Para la comunidad financiera y muchos trabajadores tecnológicos, no fue nada divertido.
Aún más devastadora para la economía y el ciudadano medio estadounidense fue la Gran Recesión que comenzó a finales de 2007. Comparar la ingeniería financiera que la precedió y los métodos desplegados por los hiperescaladores hoy en día resulta inquietante. ¡Los llamados vehículos de propósito especial (SPV) están de vuelta! Si Van Nieuwerburgh, de Columbia, tiene razón sobre los peligros de permitir que las inversiones de los hiperescaladores se enreden en toda la economía, las consecuencias podrían ser graves.
Pero las tecnologías sobrevivieron e incluso prosperaron tras ambas recesiones. Los primeros años 2000, incluso frente al fiasco de las .com, fueron una época de gran innovación y optimismo tecnológico. La espuma se disipó del gasto en tecnologías disparatadas, lo que ayudó a centrar las inversiones en otras más prometedoras. No es una coincidencia que cada uno de los hiperescaladores surgiera de las cenizas de la crisis o se pusiera en marcha poco después. La infraestructura de fibra óptica construida durante la febril burbuja de las telecomunicaciones que corrió paralela a la de las .com sigue siendo la columna vertebral de gran parte de la infraestructura de comunicación actual; no tendríamos Facebook, Amazon o Google sin ella.
Esta vez, sin embargo, nos enfrentamos a un riesgo único: Las enormes inversiones financieras de los hiperescaladores han entrelazado el futuro de la IA con la suerte de los enormes centros de datos que se extienden por todo el país. La lógica se basa en una creencia profundamente arraigada sobre el poder del escalado en la IA; cuanto más grande se construye, más inteligente se vuelve. Eso podría ser cierto, pero no está probado y es una apuesta arriesgada.
Ya existen bastantes señales de alarma, desde una fuerte oposición pública a la construcción de nuevos centros de datos, pasando por la amenaza competitiva de modelos de IA más baratos y suficientemente buenos, hasta la rápida mejora de los modelos de IA pequeños y locales. Ninguna de estas tendencias apunta hacia un futuro dominado por modelos de frontera alojados en centros de datos masivos y valorados en miles de millones de dólares.
La burbuja financiera en to o al gasto colosal de los hiperescaladores probablemente estallará tarde o temprano —o quizás pronto. Podría ser doloroso económicamente, pero sobreviviremos. Wall Street sobrevivirá. La propia IA sobrevivirá, aunque podría tener un aspecto diferente y perder algo de la arrogancia actual. El destino financiero y la utilidad futura de los enormes centros de datos, impulsados por billones de dólares de gasto, por otro lado, son mucho menos seguros.